ניהול כספים הוא אתגר יומיומי, במיוחד כאשר יש לכם התחייבויות כמו הלוואות. בלי תכנון פיננסי מסודר, קל לאבד שליטה ולהיקלע למצב שבו החזר ההלוואה החודשי הופך לנטל.
עיקרי הדברים
- מעקב רציף אחרי הכנסות והוצאות מסייע לזהות דפוסי בזבוז ולקבל החלטות מושכלות.
- הבחנה בין הוצאות קבועות למשתנות מאפשרת גמישות בתקציב ומקל על הניהול.
- תזרים מזומנים חיובי הוא מפתח ליציבות פיננסית וליכולת עמידה בתשלומי ההלוואות.
- כלים דיגיטליים ואפליקציות יכולים להפוך את המעקב הפיננסי לפשוט ויעיל.
- קרן חירום היא מגן מפני הפתעות בלתי צפויות שיכולות לשבש את יכולת ההחזר.
- שינויים קטנים בהרגלי הצריכה יכולים להצטבר לסכומים משמעותיים לאורך זמן.
- שקלו מחזור או איחוד הלוואות רק לאחר הבנה מעמיקה של התנאים והמשמעויות.
כיצד ניהול תקציב יומי משפיע על החזרי ההלוואה?
ניהול תקציב קפדני מספק תמונה בהירה של ההכנסות וההוצאות, ובכך מאפשר לשמור על איזון פיננסי ולהבטיח את היכולת לעמוד בהחזרי ההלוואה.
רבים נוטים להתייחס להחזר הלוואה כאל הוצאה קבועה ובלתי ניתנת לשינוי, בדומה לשכר דירה או חשבונות חשמל. עם זאת, התנהלות פיננסית נבונה משפיעה באופן דרמטי על היכולת לעמוד בתשלומים אלו, ואף על הבחירה בתנאי הלוואה טובים יותר בעתיד. כשאתם מנהלים תקציב יומי, אתם למעשה מודדים ובודקים לאן הכסף שלכם הולך בזמן אמת. זהו תהליך אקטיבי של הקצאת משאבים וקבלת החלטות. בפועל, רוב האנשים אינם מודעים לגודל ההוצאות הקטנות והמצטברות, ואז מופתעים לגלות שהן אלה שפוגעות בתזרים המזומנים החודשי. מעקב מדויק חושף את "חורי התקציב" הללו ומאפשר לסגור אותם, ובכך לפנות כסף לתשלום ההלוואה או לחיסכון.
מדוע חשוב להבחין בין הוצאות קבועות למשתנות?
הבחנה בין הוצאות קבועות למשתנות מאפשרת גמישות רבה יותר בתקציב, ומסייעת בזיהוי אזורים שבהם ניתן לבצע קיצוצים כדי לשפר את מצבכם הפיננסי.
ההוצאות הקבועות שלכם הן אלו שאינן משתנות מחודש לחודש, או משתנות באופן מינימלי. אלו כוללות בדרך כלל את שכר הדירה/משכנתא, תשלומי הלוואות, מנויים קבועים, ביטוחים וכדומה. לעומת זאת, הוצאות משתנות הן אלו שניתן לשלוט בהן בקלות רבה יותר - מזון, בילויים, קניות בגדים, תחבורה, וכולי. מה שמפתיע הוא עד כמה קל לשכוח שאפשר לשנות את הוצאותיהם המשתנות. הבנה עמוקה של ההבדלים האלה מאפשרת לכם לראות היכן אתם יכולים להפעיל מנופי שליטה. אם אתם מוצאים את עצמכם מתקשים לעמוד בתשלומי ההלוואה, הדרך הראשונה היא לבחון את ההוצאות המשתנות. קיצוץ קטן בהוצאות אלו יכול ליצור הפרש משמעותי בסוף החודש.
הנה טבלה פשוטה להבנת ההבדלים:
| קטגוריה | דוגמאות מייצגות | גמישות לשינוי |
|---|---|---|
| הוצאות קבועות | שכר דירה, משכנתא, החזר הלוואה, ביטוח רכב/דירה, מנוי טלוויזיה/אינטרנט, חוגים קבועים | נמוכה |
| הוצאות משתנות | קניות בסופר, מסעדות, בילויים, דלק/תחבורה ציבורית, קניות בגדים, מתנות, חופשות | גבוהה |
איך תזרים מזומנים חיובי מסייע בהתמודדות עם הלוואות?
תזרים מזומנים חיובי משמעו שההכנסות עולות על ההוצאות, והוא חיוני ליכולת לעמוד בהחזרי ההלוואות, לצבור חסכונות ולהימנע מצורך בנטילת הלוואות חדשות.
תזרים מזומנים חיובי הוא כמו דם במערכת הפיננסית שלכם. כאשר ההכנסות שלכם עולות על ההוצאות, יש לכם "עודף" כסף בסוף החודש. העודף הזה מאפשר לכם גמישות רבה: להפקיד לקרן חירום, לחסוך ליעדים עתידיים, ואפילו להקדים תשלומים של הלוואות קיימות, מה שעשוי לחסוך לכם כסף על ריביות לטווח ארוך. כשיש לכם תזרים שלילי, כלומר ההוצאות עולות על ההכנסות, אתם נאלצים לממן את הפער באמצעות משיכת יתר או לקיחת הלוואות נוספות, מה שיוצר מעגל קסמים של חובות. יצירת תזרים חיובי מתחילה בזיהוי ההוצאות הלא-חיוניות ובקיצוצן.
רשימת טיפים לשמירה על תזרים חיובי:
- קבעו תקציב ריאלי: לא תקציב שנועד לכשל.
- עקבו אחר ההוצאות: כל הוצאה, קטנה כגדולה.
- מצאו דרכים לחסוך: גם בקניות קטנות.
- הגדילו הכנסות: אם אפשר, אפילו בהיקף מצומצם.
- הימנעו מרכישות אימפולסיביות: תנו זמן למחשבה.
באילו כלים כדאי להיעזר למעקב פיננסי יעיל?
כלים דיגיטליים ושיטות ידניות יכולים לשפר את המעקב הפיננסי שלכם, לספק תובנות חשובות ולעזור לכם לנהל את התקציב בקלות.
העידן הדיגיטלי מציע שלל אפשרויות למעקב וניהול פיננסי. בין אם אתם מעדיפים אפליקציות מתקדמות או שיטות מסורתיות יותר, המטרה היא זהה: לקבל תמונה ברורה של מצבכם הפיננסי. ישנן אפליקציות רבות שיכולות להתממשק לחשבון הבנק שלכם, לקטלג הוצאות באופן אוטומטי ולהציג גרפים ודוחות. עבור מי שמעדיף שליטה מלאה יותר, גיליונות אלקטרוניים (כמו אקסל או Google Sheets) יכולים להיות פתרון מצוין, ומאפשרים התאמה אישית מלאה. גם שיטה פשוטה כמו רישום הוצאות במחברת עשויה להיות אפקטיבית, כל עוד מקפידים עליה באופן עקבי. הדבר החשוב הוא לבחור את הכלי שמתאים לכם ביותר ולשמור על עקביות בשימוש.
יש מגוון רחב של כלים שיכולים לסייע לכם. למשל, תוכלו להשתמש ב תכנון פיננסי למעקב אחר הלוואות כדי לבחון תרחישים שונים של החזרי הלוואה ולתכנן טוב יותר את תקציבכם.
מהי חשיבותה של קרן חירום בהקשר של החזרי הלוואה?
קרן חירום היא רזרבה כספית שנועדה להתמודד עם הוצאות בלתי צפויות, והיא מספקת שקט נפשי ויציבות המונעים פגיעה בתשלומי ההלוואות.
החיים מלאים בהפתעות, וחלקן כרוכות בהוצאות כספיות משמעותיות: תיקון רכב, טיפול רפואי דחוף, אובדן מקור הכנסה זמני וכדומה. ללא קרן חירום מספקת, מצבים כאלה עלולים לדחוף אתכם לקצה, ולגרום לכם להתקשות בתשלומי ההלוואה או, גרוע מכך, לקחת הלוואה נוספת כדי לכסות את ההוצאה הבלתי צפויה. קרן חירום מאפשרת לכם להתמודד עם אתגרים פיננסיים מבלי לפגוע ביציבות התקציבית שלכם. מומלץ לבנות קרן חירום בגובה של 3 עד 6 חודשי הוצאות מחיה. התחילו בחיסכון של סכומים קטנים, והגדילו אותם בהדרגה.
היבטים מרכזיים של קרן חירום:
- בטחון כלכלי: מנטרלת מתח פיננסי בזמן משבר.
- הגנה על הדירוג: מונעת פיגור בתשלומי הלוואות ונזק לדירוג האשראי.
- עצמאות פיננסית: מונעת תלות בהלוואות חדשות בזמני מצוקה.
- גמישות: מאפשרת להתמודד עם הזדמנויות בלתי צפויות.
כיצד משפיעים שינויים קטנים על התמונה הפיננסית הכוללת?
שינויים קטנים בהרגלי הצריכה, גם אם הם נראים זניחים, יכולים להצטבר לסכומים משמעותיים שישפיעו לטובה על יכולת ההחזר ועל המצב הפיננסי הכולל.
"ההוצאות הקטנות" הן אלו שרבים נוטים להתעלם מהן: הקפה היומי בבית הקפה, רכישות אימפולסיביות ברשת, חטיפים או משקאות קלים. כל אחת מההוצאות האלה בפני עצמה אינה משמעותית, אך כשהן מצטברות לאורך חודש או שנה, הן יכולות להגיע לסכומים של מאות ואף אלפי שקלים. התובנה היא ששינויים קטנים ועקביים בהרגלי הצריכה יכולים לשחרר סכומי כסף לא מבוטלים. למשל, הכנת קפה בבית במקום קנייתו בחוץ, אריזת אוכל מהבית לעבודה, או צמצום מספר יציאות לבילויים. בפועל, פעולות פשוטות כאלה יכולות לשפר את תזרים המזומנים שלכם בצורה שתרגיש משמעותית.
האם כדאי לשקול איחוד הלוואות או מחזור?
איחוד הלוואות או מחזור יכולים להפחית את ההחזר החודשי או את הריבית הכוללת, אך חשוב לבחון היטב את תנאי ההצעה ואת הכדאיות הכלכלית שלה בטווח הארוך.
כאשר יש לכם מספר הלוואות קטנות עם ריביות שונות ותאריכי פירעון מגוונים, ניהולן עלול להיות מורכב. במקרים כאלה, איחוד הלוואות (לקיחת הלוואה אחת גדולה לסגירת כל ההלוואות הקטנות) עשוי להקל על הניהול ולעיתים אף להוזיל את הריבית הכוללת או להקטין את ההחזר החודשי. מחזור הלוואה, מצד שני, הוא שינוי תנאי ההלוואה הקיימת - למשל, הארכת תקופת ההחזר כדי להקטין את התשלום החודשי, או קבלת ריבית נמוכה יותר. ההחלטה על איחוד או מחזור אינה פשוטה ודורשת בדיקה מעמיקה של תנאי ההלוואה החדשה לעומת הקיימות. חשוב להשוות ריביות, עמלות, ומשך זמן ההחזר כדי לוודא שאתם משפרים את מצבכם ולא להיפך. מוסדות פיננסיים כמו בנק ישראל מספקים מידע לגבי ממוצעי ריביות, שיכול לסייע לכם להבין אם ההצעה שקיבלתם כדאית.
מה כדאי לעשות עכשיו
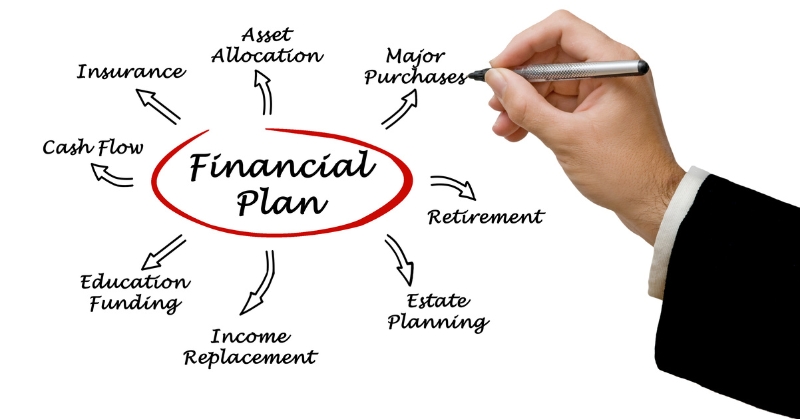
לאחר שהבנתם את חשיבות התכנון הפיננסי היומיומי, הצעד הבא הוא ליישם את העקרונות האלה בחייכם. התחילו במעקב צמוד אחר כל ההכנסות וההוצאות שלכם במשך חודש אחד. אין צורך בתוכנות יקרות - מחברת פשוטה או גיליון אלקטרוני יעשו את העבודה. לאחר מכן, קטגרו את ההוצאות וזהו את המקומות שבהם תוכלו לקצץ. בנו תקציב חודשי ריאלי, והיו מוכנים להתאים אותו מחדש מדי פעם. בנו קרן חירום, אפילו בסכומים קטנים בהתחלה. זכרו, יציבות פיננסית היא מסע, וכל צעד קטן קדימה חשוב.
המידע במאמר זה הוא כללי ואינו מהווה ייעוץ פיננסי או השקעות ואינו תחליף לייעוץ מקצועי אישי המותאם לצרכים שלכם.
שאלות ותשובות
+ האם תכנון פיננסי יומיומי יכול באמת להקטין את סכום ההחזר החודשי של ההלוואה?
+ מה ההבדל בין תקציב לבין תכנון פיננסי יומיומי?
+ האם כדאי לי להיעזר באיש מקצוע בתהליך התכנון הפיננסי?
+ איך אני יכול להתחיל לתכנן את התקציב היומי שלי בצורה אפקטיבית?
+ מהם היתרונות של מעקב שוטף אחר ההוצאות שלי?
פורסם ב־29 בספטמבר 2026